John Maynard Keynes to bez wątpienia jedno z najbardziej znanych nazwisk świata akademickiego, często określany jako ojciec współczesnej makroekonomii. Historia zapamiętała go przede wszystkim jako twórcę doktryny opowiadającej się za aktywną rolą państwa w gospodarce (tak zwany keynesizm) oraz autora przełomowego dzieła „The General Theory of Employment, Interest and Money”. Miał jednak także drugą, mniej znaną, ale bardziej praktyczną twarz – aktywnego i skutecznego inwestora giełdowego.
Niniejszy artykuł przybliża ścieżkę jaką Keynes przeszedł w świecie inwestycji. Od przegrywającego z rynkiem spekulanta makro, który próbował przewidywać cykle, po skutecznego inwestora fundamentalnego, którego metody stały się pierwowzorem tego, co dziś nazywamy inwestowaniem w wartość.
Większość nazw własnych i terminów fachowych przetłumaczyłem na polski, a przy pierwszym użyciu podaję w nawiasie ich angielski oryginał (np. Portfel Uznaniowy – Discretionary Portfolio). Cytaty Keynesa i innych inwestorów zostawiłem w oryginale, żeby nie zgubić ich sensu. Ułatwi to sięgnięcie do źródeł wymienionych na końcu artykułu.
King’s College i rewolucja w alokacji kapitału
W okresie w którym Keynes zaczynał swoją działalność brytyjskie instytucje, w tym college Oksfordu i Cambridge, postrzegały akcje jako aktywa skrajnie ryzykowne i egzotyczne. Większość kapitału lokowały w nieruchomościach (głównie ziemi rolnej) oraz obligacjach. Dodatkową barierą były XIX-wieczne ustawy Trustee Acts, które wraz ze statutami college’ów ograniczały inwestycje do bezpiecznych instrumentów – obligacji rządowych i kolonialnych, papierów kolei brytyjskich, przedsiębiorstw wodociągowych czy komunalnych obligacji mieszkaniowych.
Keynes został drugim kwestorem (Second Bursar) King’s College tuż po I wojnie światowej, a od 1921 roku odpowiadał za inwestycje. W 1924 roku został pierwszym kwestorem (First Bursar) i do śmierci w 1946 roku miał pełną swobodę w polityce inwestycyjnej. Już w 1921 roku przekonał władze uczelni, by wyłączyć część majątku spod restrykcyjnych przepisów. Powstały w ten sposób dwie odrębne struktury:
- Portfel Ograniczony (Restricted Portfolio) – zarządzany zgodnie z konserwatywnym prawem
- Portfel Uznaniowy (Discretionary Portfolio) – zarządzany swobodnie przez Keynesa bez ingerencji władz collegu. Składał się z dwóch funduszy:
- The Chest (od 1921 roku) – fundusz główny
- Fund B (od września 1933 roku) – wspólny wehikuł dla wielu mniejszych funduszów celowych wcześniej zarządzanych osobno
Taki podział był radykalnym zerwaniem z ówczesną tradycją instytucjonalną i świadczył o ogromnym zaufaniu jakim władze collegu obdarzyły Keynesa. Portfel Uznaniowy rósł dzięki wynikom i napływom – skład zmienił się z 8% akcji w 1921 roku do 68% w 1946 roku. Żadne inne kolegium Oksfordu ani Cambridge nie zainwestowało wtedy istotnie w akcje – największe, Trinity i St John’s, zmieniły statuty dopiero po II Wojnie Światowej. Dlatego Keynesa można uznać za jednego z pierwszych instytucjonalnych zarządzających portfelem akcyjnym.
Faza I – spekulant makro (lata 20.)
Podejście i proces inwestycyjny Keynesa ewoluowały na przestrzeni lat. Badacze dzielą jego działalność na dwie wyraźne fazy. Pierwsza, okres spekulacyjny (top-down) w latach 20. oraz druga, okres selektywnego doboru spółek (bottom-up) trwający od początku lat 30. aż do jego śmierci.
Początkowo, jak na ekonomistę przystało, Keynes opierał się na swojej wiedzy makroekonomicznej. Stosował tzw. teorię cyklu kredytowego (credit cycle theory of investment), opisaną nawet w prospekcie współzałożonego przez niego funduszu Independent Investment Company z 1924 roku. W dużym uproszczeniu zakładała ona, że analiza wskaźników makroekonomicznych i monetarnych pozwala przewidywać trendy rynkowe i skutecznie przerzucać kapitał między akcjami, obligacjami i gotówką.
Na prywatnym rachunku Keynes „inwestował” (w cudzysłowie, bo z inwestowaniem ma to niewiele wspólnego) znacznie odważniej – na walutach, a później na towarach, często z użyciem dźwigni. W maju 1920 roku ogromne straty na krótkich pozycjach w walutach europejskich względem funta postawiły go na skraju osobistego bankructwa. Uratowała go pożyczka od finansisty Sir Ernesta Cassela oraz pomoc rodziny i znajomych. Kolejny bolesny okres przyszedł pod koniec lat 20., gdy straty na towarach i akcjach w latach 1928-1929 zabrały mu większą część prywatnego majątku. Warto podkreślić, że były to jego własne pieniądze – w funduszach King’s College nie stosował dźwigni.
Portfel collegu również rozczarowywał. W latach 1926-1928, gdy brytyjskie akcje mocno rosły, Keynes wyraźnie przegrywał z rynkiem. Nie przewidział także krachu z 1929 roku. Po latach otwarcie przyznał w wewnętrznym memorandum z 1938 roku, że market timing (credit cycling) wymaga fenomenalnych umiejętności, by po uwzględnieniu kosztów cokolwiek na nim zarobić. Współczesne testy statystyczne Chambersa, Dimsona i Foo potwierdzają jego samoocenę – badacze nie znaleźli żadnych dowodów na to, że Keynes potrafił trafnie wyczuwać rynek.
Faza II – inwestor w wartość (od początku lat 30.)
Krach z 1929 roku i Wielki Kryzys stały się katalizatorem przemiany. Na początku lat 30. Keynes porzucił próby przewidywania cykli gospodarczych na rzecz strategii, którą dziś nazywamy inwestowaniem w wartość. Szukał spółek, których wartość wewnętrzna („intrinsic value”- Keynes sam używał tego terminu!) znacznie przewyższała cenę rynkową. Doszedł do tego niezależnie od Benjamina Grahama – w archiwach King’s College nie ma śladów jakiegokolwiek kontaktu między nimi, a zmiana podejścia Keynesa poprzedziła wydanie „Security Analysis” przez Grahama i Dodda w 1934 roku.
Główne zasady nowej strategii Keynesa:
- Dogłębna analiza fundamentalna – podstawą inwestycji było zrozumienie modelu biznesowego spółki
- Analiza finansowa – Keynes opierał się na uważnej lekturze prasy finansowej oraz raportach analitycznych od zaprzyjaźnionych domów maklerskich. Pracę nad analizami wykonywał przeważnie rano, leżąc jeszcze w łóżku
- Zaufanie do zarządu – inwestował w przedsiębiorstwa, których kadrze zarządzającej w pełni ufał
- Margines bezpieczeństwa – przykładowo w 1934 roku akcje Union Corporation kupował, bo według jego ostrożnych szacunków handlowano nimi z 30% dyskontem do wartości likwidacyjnej, a Austin Motors wycenił na 67% taniej niż General Motors w przeliczeniu na wyprodukowany samochód
- Buy and hold – kupował akcje z myślą o trzymaniu ich latami, aż zrealizują swój potencjał, ignorując przy tym krótkoterminowe wahania. Obrót portfelem spadł z około 55% rocznie w latach 20. do 14% w latach 40.
- Kontrarianizm – chętnie kupował po spadkach kursów, np. w 1939 roku akcje producentów samolotów i zbrojeń po silnej przecenie
Zmianę strategii najlepiej ilustruje porównanie dwóch załamań rynku. Po październiku 1929 roku Keynes w ciągu 12 miesięcy sprzedał jedną piątą swoich brytyjskich akcji i przeniósł środki do obligacji rządowych. Gdy rynek załamał się ponownie w sierpniu 1937 roku zachował spokój, nieznacznie dokupił akcji i utrzymał ich udział powyżej 90% portfela. Badania transakcji potwierdzają skuteczność nowego podejścia – akcje kupowane przez niego do 1932 roku w kolejnym roku wypadały o 5.3% gorzej od rynku, a te kupione później o 5.4% lepiej.
Pozorna dywersyfikacja portfela
Konstrukcję portfela Keynesa można określić jako pozorną dywersyfikację. Liczba spółek w Portfelu Uznaniowym rosła z 19 na początku lat 20. do szczytowych 72 pozycji w latach 1941-1942. Realna alokacja kapitału była jednak mocno skoncentrowana. Keynes otwarcie sprzeciwiał się nadmiernemu rozpraszaniu kapitału, uważając, że dzielenie ryzyka między spółki o których niewiele się wie i do których nie ma się zaufania jest błędem.
Choć w skład portfela wchodziło ponad 70 spółek, większość z nich stanowiło drobne pozycje. Prawdziwe pieniądze Keynes trzymał w kilku ulubionych spółkach i to one decydowały o wyniku. Według badaczy jego portfel był w praktyce tak zdywersyfikowany jakby miał niespełna 30 spółek po równo. Do tego Keynes skupiał się na zaledwie kilku branżach – kopalniach (w latach 20. cyny, w latach 30. złota) oraz firmach przemysłowych, m.in. producentach samochodów Austin Motors i Leyland Motors. Prawie całkowicie pomijał banki, które w tamtym czasie stanowiły około 20% brytyjskiej giełdy.
Dobrym przykładem jest Union Corporation, południowoafrykańska spółka wydobywcza złota. Była jego największą pozycją górniczą ze średnią wagą 15.4% portfela akcji przez 59 kwartałów i odpowiadała średnio za połowę (51%) jego ekspozycji na kopalnie złota w latach 1933-1946. Kupował ją z przekonaniem, że dewaluacja waluty RPA w 1933 roku poprawi zyski kopalń.
Podobną koncentrację portfela można zauważyć u wielu późniejszych inwestorów. Najbardziej znanym przykładem jest Warren Buffett, który przez dekady prowadził Berkshire Hathaway wraz z nieżyjącym już Charliem Mungerem i trzymał dużą część kapitału w kilku spółkach. Podobnie postępują współcześni zarządzający tacy jak np. Bill Ackman, Li Lu czy Chris Hohn.
Small capy, wysoka dywidenda i spokój ducha
Kolejnym istotnym aspektem było szukanie okazji poza największymi spółkami pośród small i mid capów. W większości lat aż trzy czwarte spółek w portfelu Keynesa były zbyt małe, by trafić do setki największych firm na giełdzie londyńskiej. Tam łatwiej było mu znaleźć niedowartościowane walory, niedostrzegane jeszcze przez rynek.
Rzadziej wspominaną cechą stylu Keynesa było zamiłowanie do spółek o wysokiej stopie dywidendy. Średnia stopa dywidendy jego brytyjskich akcji wynosiła ok. 6% we wszystkich trzech dekadach, wyraźnie powyżej rynku (5.2% w latach 20., 4.4% w latach 30., 4.0% w latach 40.) i rentowności obligacji. Miało to praktyczny sens – college żył z dochodów portfela, więc przejście na akcje nie uszczuplało jego bieżących przychodów. Keynes potrafił jednak być elastyczny i w latach 1927-1936 aż jedna trzecia jego akcji to spółki wydobywcze i tzw. „recovery stocks”, które czasowo zawiesiły wypłatę dywidend.
Takie podejście wiązało się z dużą zmiennością. Odchylenie wyników od rynkusięgało 13.9% rocznie. Dla porównania współczesne fundusze uczelni amerykańskich mają średnio ok. 3.4%. Keynes przyjmował to ze stoickim spokojem, podkreślając, że obowiązkiem inwestora długoterminowego jest znoszenie okresowych strat „with equanimity”. Najlepszym tłumaczeniem na język polski będzie „ze spokojem ducha”. Dogłębna analiza i przekonanie do jakości zarządu pozwalały mu trwać w skoncentrowanych pozycjach dopóki nie zrealizowały one swojego potencjału.
Nawet tak wybitny umysł nie był jednak wolny od błędów behawioralnych. Analiza ponad tysiąca jego transakcji przeprowadzona przez D. Chambersa, E. Dimsona i J. Foo wykazała efekt dyspozycji we wszystkich okresach. Zarówno przed jak i po zmianie strategii. Finanse behawioralne definiują to zjawisko jako zbyt szybkie sprzedawanie pozycji zyskownych i zbyt długie trzymanie tych stratnych, często z powodów emocjonalnych, a nie racjonalnych. Jak powiedziałby Peter Lynch – „pulling out the flowers and watering the weeds”. To wyzwanie z którym każdy inwestor niejednokrotnie się zmierzy. Keynes nadrabiał tę niedoskonałość swoją equanimity i trafnym doborem spółek. Utrzymanie tak skoncentrowanego portfela wymagało pewności siebie i pełnej wiary w słuszność własnych analiz.
Sieć kontaktów i insider trading
Elementem strategii Keynesa była także rozbudowana sieć kontaktów. Jeden z badaczy zidentyfikował aż 7632 potencjalne kontakty osobiste Keynesa z czasów Eton, Cambridge, pracy w brytyjskim Skarbie Państwa podczas I Wojny Światowej i z życia publicznego. Porównał je z listą 1253 dyrektorów spółek w które inwestował Keynes. Wynik? Bezpośrednie powiązania z zarządami znalazły się tylko w 46 firmach. Sieć była więc ogromna, ale realnie wykorzystywał jej niewielki wycinek i ciężko zarzucić my wykorzystywanie informacji poufnych do zawierania transakcji.
Najważniejsze relacje były za to bardzo bliskie. Do grona przyjaciół Keynesa należeli m.in. Sir Henry Strakosch, prezes Union Corporation (Keynes korzystał z pomocy jego i jego zespołu przy analizie spółek górniczych), Rupert Trouton – były student, makler i dyrektor norweskiej spółki wielorybniczej Hector Whaling oraz Samuel Courtauld, prezes koncernu tekstylnego. Nie wszystkie kluczowe pozycje w portfelu miały jednak takie zaplecze. W przypadku np. Austin Motors nie stwierdzono żadnych osobistych powiązań.
Ktoś mógłby pomyśleć o insider tradingu. W Wielkiej Brytanii handel na podstawie informacji poufnych przez inwestorów nie był jednak regulowany aż do 1980 roku (wyjątkiem byli dyrektorzy związani obowiązkami wobec własnej spółki). Badacze przyznają, że Keynes z pewnością otrzymywał informacje, które dziś uznano by za cenotwórcze – np. w 1925 roku wiedział z wyprzedzeniem o zmianie stóp procentowych Banku Anglii. Nie budował jednak przewagi na „szybkich strzałach”. Pozyskane informacje wykorzystywał do długoterminowego budowania pozycji w ulubionych spółkach, rzadko też spekulował na debiutach giełdowych. Przewagę tej metody widać w statystykach, ale tylko w jednym sektorze. W spółkach wydobywczych, w których Keynes znał kogoś z zarządu utrzymywał średnio niemal czterokrotnie wyższą wagę (7.1% wobec 1.8%), a ich stopy zwrotu były średnio o 3.0% wyższe niż w spółkach bez takich powiązań. W pozostałych sektorach kontakty nie przekładały się na istotnie lepsze wyniki.
Wyniki, czyli ostateczne „sprawdzam”
Ostatecznym „sprawdzam” dla filozofii Keynesa były wyniki wypracowane dla King’s College. Portfel Uznaniowy osiągnął w latach 1922-1946 średnią roczną stopę zwrotu 15.97% podczas gdy szeroki brytyjski rynek akcji 10.37%, a obligacje rządowe 7.06%. Daje to przewagę nad rynkiem średnio o 5.6 punktu procentowego rocznie przez ćwierć wieku.
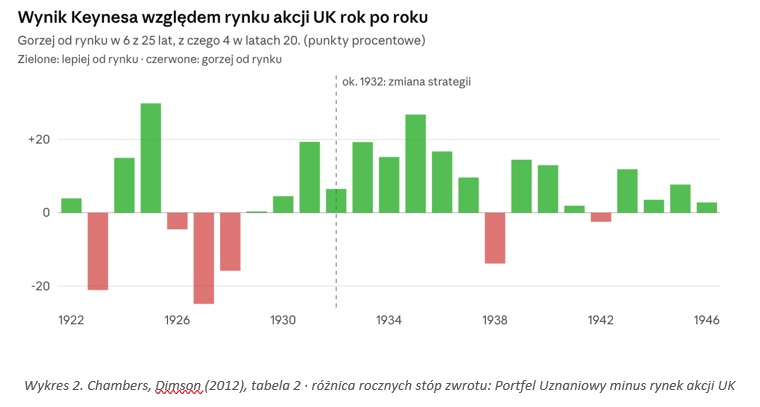
Należy mieć na uwadze, że to średnia, a nie wynik osiągany co roku. Sukces miał swoje górki i dołki i wyraźnie odzwierciedla ewolucję strategii. W latach 1926-1928 Keynes przegrywał z rynkiem, a krachu z 1929 roku nie przewidział co przełożyło się w roku finansowym 1929/30 na stratę 14.2% na portfelu. W tym momencie był skumulowanie 12.6% za indeksem od początku zarządzania, a w ujęciu pięcioletnim aż 40.3% za nim. Prawdziwą przewagę widać od początku lat 30., po porzuceniu podejścia makroekonomicznego i przejściu na stock picking. Od tego momentu portfel ani razu nie przegrał z rynkiem w ujęciu trzyletnim ani pięcioletnim. Co więcej wyraźnie słabszy rok zdarzył się tylko raz w 1938 roku.
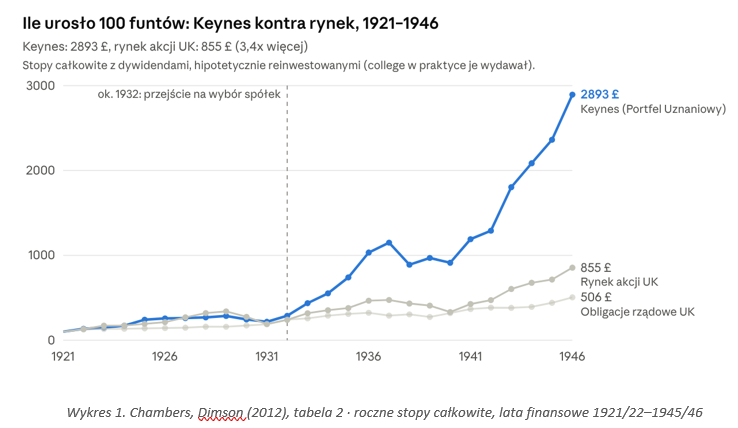
Wykres wyżej pokazuje o ile urosłoby 100 funtów w każdym wariancie. Z kolei wykres poniżej o ile Keynes wyprzedzał rynek lub za nim zostawał w poszczególnych latach. Wyraźnie widać, że cztery z sześciu przegranych lat przypadły na okres market timingu.
Te wyniki są tym bardziej imponujące, że przypadły na jeden z najbardziej burzliwych okresów w historii gospodarczej – Wielki Kryzys (1929-1933), załamanie rynku w 1937 roku oraz II Wojnę Światową (1939-1945). Na usta samo ciśnie się rzekome chińskie powiedzenie – „obyś żył w ciekawych czasach”.
Należy też pamiętać o dywidendach. Podane stopy zwrotu to stopy całkowite, czyli zmiana wartości kapitału powiększona o dywidendy i odsetki. Dochody te nie były jednak w praktyce reinwestowane, a college przeznaczał je na codzienne bieżące wydatki. Sama wartość portfela rosła więc wolniej niż sugerują powyższe liczby, a wykres wzrostu kapitału pokazuje scenariusz hipotetyczny w którym dywidendy byłyby reinwestowane. Dla porównania konserwatywny, oparty na obligacjach Portfel Ograniczony przyniósł w tym samym okresie zaledwie 6.81% rocznie. Więcej przyniosły nawet same obligacje rządowe. To mocny argument za tym, że podjęte przez Keynesa ryzyko i orientacja na inwestowanie aktywne w akcje zbudowały siłę finansową uczelni.
Buffett o Keynesie
Swoje uznanie dla Keynesa wielokrotnie wyrażał Warren Buffett wskazując na uderzające podobieństwo ich filozofii inwestycyjnych. W liście do akcjonariuszy Berkshire Hathaway z 1991 roku określił Keynesa jako człowieka, którego genialność jako praktykującego inwestora dorównywała genialności jego myśli. Fundamenty, na których obaj oparli swoje sukcesy są bliźniaczo podobne – długoterminowe posiadanie akcji, koncentracja na najlepszych pomysłach oraz ignorowanie krótkoterminowego szumu rynkowego na rzecz analizy fundamentów.
W tym samym liście Buffett zacytował słynny list Keynesa do F.C. Scotta, prezesa Provincial Insurance, z 15 sierpnia 1934 roku jako wzór podejścia do alokacji kapitału:
Ciekawostka – list do Scotta nie był przypadkowy. Do końca 1932 roku Keynes wymienił listy ze Scottem o inwestycjach zaledwie dwa razy, a w kolejnych dwóch latach aż 74 razy, omawiając w nich konkretne spółki. To jeden z dowodów na to kiedy dokonała się zmiana jego podejścia inwestycyjnego.
Buffett powtarzał też w wywiadach, że jeśli ktoś zrozumie rozdziały 8 i 20 Inteligentnego inwestora Benjamina Grahama oraz rozdział 12 Ogólnej teorii Keynesa, nie musi czytać nic więcej i może wyłączyć telewizor. Rozdział 8 Grahama mówi o tym, jak podchodzić do wahań rynku, rozdział 20 o marginesie bezpieczeństwa, a rozdział 12 Keynesa o psychologii giełdy i różnicy między inwestowaniem a spekulacją.
Lekcje dla inwestora
Każdy inwestor działa w oparciu o własną strategię i akceptowalny poziom ryzyka. Niezależnie od podejścia historia Keynesa pozwala sformułować kilka uniwersalnych wniosków nad którymi warto się zastanowić:
- Pokora i elastyczność – najważniejsza lekcja to umiejętność przyznania się do błędu. Keynes porzucił strategię makro, gdy okazała się nieskuteczna i zrobił to w trakcie największego kryzysu stulecia.
- Koncentracja portfela – rozpraszanie kapitału między przedsiębiorstwa o których niewiele się wie, Keynes uważał za błąd. Zalecał lokowanie dużych sum w kilka spółek, które dobrze się rozumie i do których zarządu ma się pełne zaufanie.
- Skupienie na wartości wewnętrznej – zamiast przewidywać psychologię tłumu i słuchać szumu rynkowego, należy prognozować dochód z aktywów w całym okresie ich życia i kupować je z marginesem bezpieczeństwa.
- Przewaga poza głównym nurtem – Keynes omijał największe i najpopularniejsze spółki, budując przewagę na mid i small capach oraz w mniej popularnych sektorach. Niższa konkurencja analityczna zwiększa szansę znalezienia niedowartościowanych aktywów.
- Dywidendy – spółki z wysoką dywidendą zapewniały collegowi stały dochód i były naturalnym miejscem poszukiwań niedowartościowanych walorów.
- Unikanie market timingu – próby „robienia kółek” na akcjach rzadko kończą się sukcesem, nawet dla jednego z najwybitniejszych ekonomistów w historii. Lepiej pozostać na rynku z dobrym portfelem, niż szukać idealnego momentu wejścia i wyjścia.
- Świadomość własnych błędów – efekt dyspozycji dotknął nawet Keynesa. Warto co jakiś czas sprawdzić czy nie sprzedajemy zwycięzców zbyt wcześnie, a przegranych nie trzymamy zbyt długo.
Kilka cytatów na koniec
Na koniec lista najlepszych według mnie cytatów. Część z nich przypisuje się Keynesowi, a część faktycznie do niego należy. Pominąłem też cytat z listu do F.C. Scotta, bo jest już kawałek wyżej :
- There is nothing so disastrous as a rational investment policy in an irrational world.
- Markets can remain irrational longer than you can remain solvent.
- When the facts change, I change my mind. What do you do sir?
- Investing is an activity of forecasting the yield over the life of the asset; speculation is the activity of forecasting the psychology of the market.
- If farming were to be organized like the stock market, a farmer would sell his farm in the morning when it was raining, only to buy it back in the afternoon when the sun came out.
- Worldly wisdom teaches that it is better for reputation to fail conventionally than to succeed unconventionally.
- If I may be allowed to appropriate the term speculation for the activity of forecasting the psychology of the market, and the term enterprise for the activity of forecasting the prospective yield of assets over their whole life, it is by no means always the case that speculation predominates over enterprise.
Podsumowanie
Historia inwestycyjna Johna Maynarda Keynesa to warta przestudiowania ewolucja pewnego siebie spekulanta makroekonomicznego w pokornego wobec rynku inwestora w wartość. Jego dorobek jako zarządzającego funduszami King’s College pokazuje, że w długim terminie to nie market timing, a głęboka analiza fundamentalna i odwaga posiadania skoncentrowanego portfela pozwalają wypracować ponadprzeciętne zyski. W świecie zdominowanym przez krótkoterminowy szum jego filozofia pozostaje fundamentem na którym fortuny zbudowali najwięksi inwestorzy naszych czasów.
Źródła i dane:
- D. Chambers, E. Dimson, John Maynard Keynes, Investment Innovator, Journal of Economic Perspectives, 2013
- D. Chambers, E. Dimson, Keynes the Stock Market Investor, working paper, 2012
- https://rpc.cfainstitute.org/research/cfa-digest/2012/11/keynes-the-stock-market-investor-digest-summary
- Speculative consequences of the peace, LSE Research Online
- https://www.cambridgenetwork.co.uk/news/if-youre-so-smart
- https://www.berkshirehathaway.com/letters/1991.html